Revolut – Kids & Teens

- 117.00 Bewertungen
- 4,8
- Downloads
- 1.000.000+
Unsere Einschätzung zu Revolut – Kids & Teens — Mobxio besuchen
Wer seinem Kind den Umgang mit Geld näherbringen möchte, landet schnell bei Angeboten, die entweder zu kompliziert oder zu verspielt wirken. Revolut – Kids & Teens ordnet sich dazwischen ein: Die Finanz-App von Revolut Ltd richtet sich an Kinder und Jugendliche und soll ihnen einen eigenen, begleiteten Zugang zu alltäglichen Geldthemen geben. Ich habe sie vor allem unter dem Blickwinkel betrachtet, wie verständlich, übersichtlich und alltagstauglich sie für unterschiedliche Nutzerinnen und Nutzer ist.
Mein erster Eindruck fällt positiv aus, aber nicht völlig uneingeschränkt. Die Anwendung wirkt wie ein Werkzeug für den Familienalltag, nicht wie ein vollständiger Ersatz für ein klassisches Girokonto. Gerade diese Einordnung ist wichtig: Für Taschengeld, kleine Ausgaben und erste Routinen kann sie sinnvoll sein. Wer dagegen eine umfassende Finanzverwaltung, besonders viele Erklärungen oder maximale Einfachheit ohne Einrichtung durch Erwachsene erwartet, sollte genauer hinschauen.
Verständliche Navigation für junge Nutzer
Die Oberfläche ist grundsätzlich auf einen schnellen Überblick ausgelegt. Für Kinder und Jugendliche ist das entscheidend, denn eine Finanz-App darf nicht voraussetzen, dass man bereits weiß, wie Konten, Ausgaben oder Überweisungen funktionieren. Ich finde hilfreich, dass der Anwendungszweck nicht in Fachsprache versteckt wird: Es geht erkennbar um den eigenen Umgang mit Geld und nicht um eine komplizierte Sammlung von Bankfunktionen.
Bei der täglichen Nutzung zählt weniger, wie viele Möglichkeiten vorhanden sind, sondern ob ein junger Mensch die richtige Funktion beim ersten Versuch findet. Genau hier liegt eine Stärke des Kids-&-Teens-Ansatzes. Die App fühlt sich weniger wie ein Finanzprogramm für Erwachsene an und eher wie ein kontrollierter Einstieg in selbstständige Entscheidungen. Das macht sie für Familien interessant, die Taschengeld nicht mehr ausschließlich bar übergeben möchten.
Ich würde die Einrichtung trotzdem gemeinsam mit einem Elternteil durchführen. Das ist nicht nur eine Frage der Sicherheit, sondern auch der Verständlichkeit. Ein Kind kann die App später selbstständig verwenden, sollte aber vorher wissen, welche Bereiche für es gedacht sind, welche Entscheidungen Erwachsene treffen und wie bei einer unbekannten Abbuchung vorzugehen ist. Die beste Nutzung entsteht hier nicht durch völlige Unabhängigkeit, sondern durch klar verteilte Verantwortung.
Für jüngere Kinder kann die Menge an Finanzbegriffen dennoch eine Hürde sein. Selbst wenn die Navigation übersichtlich wirkt, bleiben Wörter rund um Geld, Konto und Transaktionen abstrakt. Ich würde deshalb nicht einfach ein Gerät in die Hand geben und erwarten, dass sich der Lerneffekt von allein einstellt. Ein kurzes Gespräch über Guthaben, geplante Ausgaben und vorsichtiges Prüfen macht die Anwendung deutlich wertvoller.
Für Jugendliche, die bereits regelmäßig mit digitalen Diensten umgehen, dürfte der Einstieg leichter fallen. Sie bringen meist ein besseres Verständnis für Menüs, Hinweise und Bestätigungen mit. Bei Kindern mit Lernschwierigkeiten oder geringer Lesesicherheit hängt die Zugänglichkeit stärker davon ab, ob eine erwachsene Person die ersten Schritte begleitet und schwierige Begriffe in Alltagssprache erklärt.
Lesbarkeit ist mehr als eine einfache Startseite
Eine aufgeräumte Darstellung hilft, aber sie löst nicht jedes Problem. Menschen mit eingeschränktem Sehvermögen, Konzentrationsschwierigkeiten oder einer anderen bevorzugten Informationsverarbeitung profitieren besonders von kurzen Erklärungen, klaren Kontrasten und ausreichend Zeit zum Lesen. Ich würde die Darstellung deshalb immer auch mit den Bedienungshilfen des jeweiligen Smartphones kombinieren und prüfen, ob vergrößerte Schrift oder eine vorgelesene Oberfläche im Alltag angenehm funktioniert.
Gerade bei Finanzaktionen darf eine wichtige Information nicht nur über Farbe oder ein kleines Symbol vermittelt werden. Wenn ein Kind erkennen soll, ob Geld eingegangen oder ausgegeben wurde, braucht es eine eindeutige Bezeichnung. In meiner Einschätzung ist das ein Bereich, den Eltern aktiv testen sollten: nicht nur fragen, ob die App schön aussieht, sondern das Kind eine typische Aufgabe erklären lassen.
Ein guter Praxistest ist eine einfache Alltagssituation: Das Kind erhält Taschengeld, möchte später einen kleinen Einkauf machen und soll danach nachvollziehen können, was übrig bleibt. Wenn es den Vorgang in eigenen Worten beschreiben kann, ist die Darstellung passend. Muss es dagegen ständig nachfragen, liegt das Problem nicht unbedingt beim Kind, sondern möglicherweise bei der Aufbereitung der Informationen.
Bedienung, Sinne und unterschiedliche Nutzungssituationen
Bei der motorischen Zugänglichkeit sehe ich den Vorteil einer App vor allem darin, dass kein Bargeld gezählt, sortiert oder sicher aufbewahrt werden muss. Für Kinder, denen feinmotorische Handlungen schwerfallen, kann ein digitaler Ablauf angenehmer sein als Münzen und Scheine. Gleichzeitig verlangt die Bedienung eines Smartphones präzise Berührungen, Wischen und das Treffen kleiner Schaltflächen. Ob das gut funktioniert, hängt stark vom Gerät und von den individuellen Fähigkeiten ab.
Ich würde deshalb nicht automatisch annehmen, dass digital immer barriereärmer ist. Für manche Nutzer ist eine kurze Bildschirmaktion einfacher als das Hantieren mit Bargeld. Für andere können Touch-Gesten, unklare Rückmeldungen oder versehentliche Berührungen belastend sein. Ein Gerät mit größerem Display und angepassten Systemeinstellungen kann einen spürbaren Unterschied machen, ohne dass dafür besondere Kenntnisse nötig sind.
Auch sensorische Bedürfnisse verdienen Aufmerksamkeit. Finanz-Apps werden häufig in Situationen geöffnet, in denen bereits Ablenkung herrscht: im Geschäft, unterwegs oder zwischen anderen Aufgaben. Eine klare, ruhige Darstellung ist dann hilfreicher als überladene Elemente. Bei empfindlichen Nutzerinnen und Nutzern sollte die Familie beobachten, ob Benachrichtigungen oder wiederholte Bestätigungen Stress auslösen. Falls das Smartphone solche Hinweise systemweit anpassen lässt, kann eine zurückhaltendere Einstellung sinnvoll sein.
Für ein Kind mit Aufmerksamkeitsproblemen würde ich feste Abläufe empfehlen. Beispielsweise kann es sich angewöhnen, den Kontostand nur zu einem vereinbarten Zeitpunkt zu prüfen und nach einem Einkauf kurz zu kontrollieren, ob der Betrag plausibel ist. Das verhindert, dass die App selbst zum ständigen Ablenkungsreiz wird. Der pädagogische Nutzen liegt für mich nicht darin, möglichst oft auf den Bildschirm zu schauen, sondern in einer ruhigen, wiederholbaren Routine.
Ein weiterer praktischer Punkt ist die Nutzung unterwegs. In einem lauten Geschäft, bei schlechtem Licht oder unter Zeitdruck ist jede zusätzliche Unsicherheit unangenehm. Ich würde vor dem ersten selbstständigen Einkauf einen kleinen Test zu Hause machen: Das Kind öffnet die Anwendung, findet die relevante Information und erklärt, was es bei einer unerwarteten Ausgabe tun würde. Dieser Test zeigt mehr als ein kurzer Blick auf die Startseite.
Ein realistischer Familienablauf
Stell dir vor, ein Jugendlicher bekommt am Wochenende Geld für mehrere kleine Ausgaben. Statt alles bar mitzunehmen, kann die Familie vorher besprechen, welcher Betrag für den Tag gedacht ist und wie der Überblick behalten wird. Nach dem Einkauf wird gemeinsam geprüft, ob die Ausgabe nachvollziehbar ist. Ich mag an diesem Szenario, dass die App nicht nur als Zahlungsmittel betrachtet wird, sondern als Anlass für ein Gespräch über Planung und Prioritäten.
Für Eltern liegt der Nutzen besonders in der Begleitung. Sie können den digitalen Umgang mit Geld schrittweise zulassen, statt sofort vollständige finanzielle Selbstständigkeit zu erwarten. Ein Kind, das noch häufig impulsiv kauft, braucht andere Regeln als ein älterer Teenager, der bereits selbstständig plant. Die Anwendung kann diesen Lernprozess unterstützen, ersetzt aber weder Absprachen noch elterliche Aufmerksamkeit.
Ein weniger offensichtlicher Vorteil ist die Möglichkeit, Routinen zu beobachten, ohne jede Ausgabe in ein großes Unterrichtsthema zu verwandeln. Nach einigen Wochen lässt sich gemeinsam besprechen, welche Käufe geplant waren und welche spontan entstanden. Das ist praktischer als abstrakte Ratschläge über Sparen. Gleichzeitig sollte die Kontrolle nicht in Misstrauen umschlagen. Jugendliche akzeptieren Begleitung eher, wenn vorher klar vereinbart wurde, was angesehen und was privat bleibt.
Wo der Zugang im Alltag schwieriger wird
Die App ist kostenlos erhältlich und für alle Altersstufen ab USK 0 freigegeben. Diese Angaben sagen allerdings nicht automatisch, dass jede Funktion für jedes Alter gleich verständlich ist. Ein jüngeres Kind braucht mehr Erklärung als ein Teenager. Die Altersfreigabe ist daher kein Ersatz für eine individuelle Einschätzung der Reife, der Lesefähigkeit und des Umgangs mit Geld.
Auch die technische Umgebung kann eine Rolle spielen. Die aktuelle Version 5.123 setzt mindestens iOS oder Android 9 voraus. Wer ein älteres Smartphone verwendet, sollte vor der Einrichtung prüfen, ob das Gerät noch geeignet ist. Das ist besonders relevant bei Familien, die einem Kind ein ausgemustertes Telefon überlassen. Eine Anwendung kann inhaltlich passend sein und trotzdem an einem veralteten Gerät oder einer unzuverlässigen Bedienung scheitern.
Die Reichweite des Angebots ist beachtlich: Mehr als eine Million Installationen und eine durchschnittliche Bewertung von 4,8 bei ungefähr 32.000 Bewertungen zeigen, dass viele Menschen den Ansatz interessant finden. Ich sehe solche Zahlen als Hinweis auf eine breite Nutzung, aber nicht als Beweis dafür, dass die App zu jeder Familie passt. Die Bedürfnisse eines Kindes mit motorischen oder sensorischen Einschränkungen lassen sich nicht aus einer Sternebewertung ablesen.
Ein weiterer Punkt betrifft die Erwartung an Unterstützung. Wer eine App sucht, die jeden finanziellen Zusammenhang in sehr einfacher Sprache erklärt, könnte zusätzliche Begleitung benötigen. Revolut – Kids & Teens ist für mich kein vollständiger Finanzkurs. Die Anwendung kann konkrete Handlungen sichtbar machen, aber Begriffe wie Budget, regelmäßige Ausgaben oder sichere Kaufentscheidungen müssen oft im Gespräch erklärt werden.
Im Vergleich zu einem klassischen Jugendkonto bei einer Bank wirkt der digitale Ansatz flexibler und näher am Smartphone-Alltag. Ein herkömmliches Konto kann für Familien besser sein, die Wert auf persönliche Beratung, vertraute Bankabläufe oder eine langfristige Kontolösung legen. Bargeld wiederum bleibt überlegen, wenn ein Kind zuerst ganz unmittelbar lernen soll, wie sich ein begrenzter Betrag anfühlt und sichtbar verringert.
Für Familien, die bereits stark im Revolut-Ökosystem arbeiten, kann die Kids-&-Teens-Lösung besonders naheliegend sein. Wer dagegen grundsätzlich keine Finanzverwaltung auf dem Smartphone möchte oder möglichst wenig digitale Abhängigkeit sucht, ist mit einem einfachen Taschengeldkonto oder Bargeld wahrscheinlich zufriedener. Die richtige Wahl hängt weniger vom Alter allein ab als von der Frage, wie viel digitale Selbstständigkeit die Familie wirklich begleiten kann.
Konkrete Tipps für eine zugänglichere Einrichtung
Ich würde das Kind die wichtigsten Schritte selbst durchführen lassen und nicht stellvertretend alles antippen. So erkennt man sofort, ob Beschriftungen, Symbole und Rückmeldungen verständlich sind.
Für Nutzer mit motorischen Schwierigkeiten lohnt sich ein Test mit den Systemeinstellungen des Geräts, etwa größerer Darstellung oder einer anderen Bedienungshilfe. Entscheidend ist, ob eine typische Aktion ohne Hektik gelingt.
Bei Konzentrations- oder Reizempfindlichkeit hilft ein fester Prüfzeitpunkt mehr als dauernde Kontrollen. Die App sollte in eine ruhige Routine eingebettet werden.
Vor dem ersten Einkauf sollte die Familie einen Plan für verlorene Geräte, unbekannte Ausgaben und Fragen festlegen. Ein Kind braucht nicht nur Zugang, sondern auch eine klare Reaktion auf Probleme.
Diese Schritte sind keine besonderen Funktionen der Anwendung, sondern praktische Wege, ihre Nutzung an unterschiedliche Fähigkeiten anzupassen. Genau darin liegt für mich ein wichtiger Unterschied zwischen einer technisch verfügbaren App und einem wirklich gut eingeführten digitalen Werkzeug.
Mein inklusives Urteil zu Revolut – Kids & Teens
Nach meiner Einschätzung ist Revolut – Kids & Teens eine interessante Finanz-App für Familien, die Kindern und Jugendlichen einen begleiteten Einstieg in digitale Geldabläufe ermöglichen möchten. Sie ist kostenlos, gehört in den Bereich Finanzen und wird von Revolut Ltd entwickelt. Die Veröffentlichung erfolgte am 20.04.2020; die aktuelle Version ist 5.123. Diese Eckdaten machen sie zu einem etablierten Angebot, ändern aber nichts daran, dass die persönliche Einführung entscheidend bleibt.
Ich würde sie besonders Eltern empfehlen, die Taschengeld, kleine Ausgaben und erste Planungsübungen mit einem Smartphone verbinden möchten. Für Teenager kann sie ein sinnvoller Zwischenschritt zwischen vollständig kontrolliertem Taschengeld und größerer Eigenverantwortung sein. Für Kinder, die noch kaum lesen können, schnell von digitalen Reizen überfordert werden oder sehr präzise Touch-Bedienung vermeiden müssen, würde ich zunächst eine einfachere oder stärker gemeinsam genutzte Lösung wählen.
Die größte Stärke sehe ich in der Verbindung aus Alltag und Lernen. Ein echter Einkauf liefert einen verständlicheren Anlass als eine theoretische Erklärung. Die größte Schwäche liegt darin, dass Übersichtlichkeit nicht automatisch Barrierefreiheit für jede Person bedeutet. Eltern müssen prüfen, wie das konkrete Kind die Anwendung wahrnimmt, welche Geräteeinstellungen helfen und wie viel Begleitung erforderlich ist.
Mein abschließender Rat ist deshalb klar: Richte die App nicht nur ein, sondern führe sie ein. Teste eine typische Situation, sprich über Rückmeldungen und beobachte, ob das Kind die wichtigsten Informationen selbst findet. Wenn dieser Ablauf ruhig und verständlich funktioniert, kann Revolut – Kids & Teens eine gute Ergänzung für den Familienalltag sein. Wer dagegen eine vollständig analoge, besonders erklärende oder persönliche Banklösung sucht, findet bei den üblichen Alternativen wahrscheinlich den passenderen Weg.
Unterm Strich empfehle ich Revolut – Kids & Teens nicht pauschal jedem Haushalt, aber klar den Familien, die digitale Selbstständigkeit bewusst und inklusiv aufbauen möchten. Die App ist am stärksten, wenn sie nicht allein gelassen wird, sondern als gut erklärtes Werkzeug dient: mit verständlichen Abläufen, angepassten Geräteeinstellungen und Regeln, die zum jeweiligen Kind passen.
Die besten Seiten von Revolut – Kids & Teens
Wissenswertes zu Revolut – Kids & Teens
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
Revolut – Kids & Teens-FAQ
Was ist Revolut – Kids & Teens und für wen ist die App gedacht?
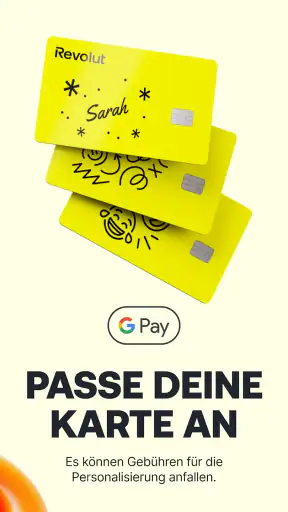
Revolut – Kids & Teens ist ein speziell entwickeltes Konto- und App-Angebot für Kinder und Jugendliche. Es ermöglicht jungen Nutzern, den Umgang mit Geld zu lernen, Zahlungen mit einer eigenen Karte vorzunehmen und Ausgaben besser zu verstehen. Die Einrichtung und Verwaltung erfolgen jedoch über das Revolut-Konto eines Elternteils, der je nach Alter und Land bestimmte Funktionen kontrollieren kann.
Benötigen Eltern ein eigenes Revolut-Konto, bevor sie Revolut – Kids & Teens einrichten können?
Ja, in der Regel muss ein Elternteil bereits ein persönliches Revolut-Konto besitzen, um ein Kids-&-Teens-Konto für das Kind anzulegen. Über die Eltern-App werden die Einrichtung, Sicherheitsoptionen, Überweisungen und teilweise auch die Kartennutzung verwaltet. Vor dem Download sollten Eltern prüfen, ob das Angebot in ihrem Land verfügbar ist und welche Voraussetzungen für Alter und Kontotyp gelten.
Welche Funktionen bietet Revolut – Kids & Teens im Alltag?
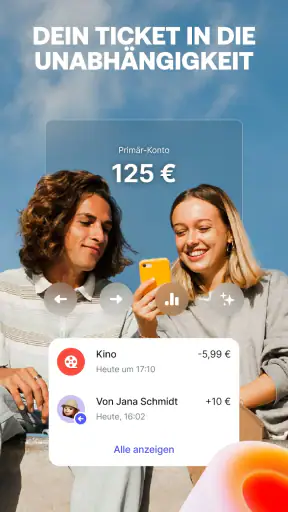
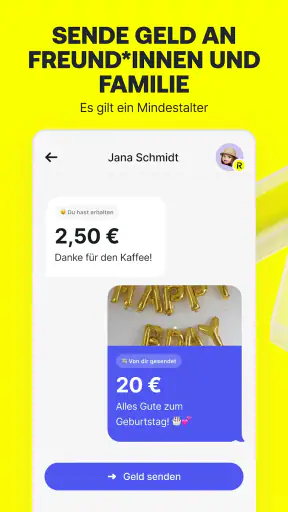
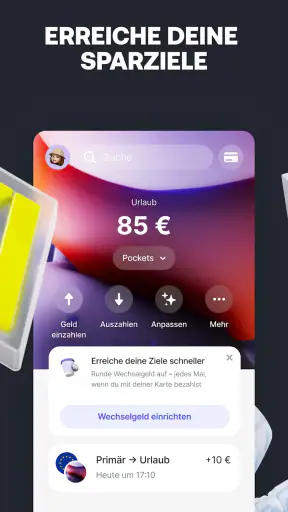
Die App kann Kindern und Jugendlichen eine altersgerechte Möglichkeit bieten, ihr Guthaben zu verwalten, Kartenzahlungen durchzuführen und den Überblick über Einnahmen sowie Ausgaben zu behalten. Je nach Region und Tarif können zusätzliche Funktionen wie Taschengeldzahlungen, Sparziele oder Benachrichtigungen für Eltern verfügbar sein. Der genaue Funktionsumfang kann sich jedoch nach Land, Alter und Revolut-Tarif unterscheiden.
Ist Revolut – Kids & Teens sicher für Kinder und Jugendliche?
Revolut – Kids & Teens wurde mit verschiedenen Kontrollmöglichkeiten für Eltern entwickelt, darunter Ausgabenübersichten und Benachrichtigungen zu Transaktionen. Eltern sollten dennoch gemeinsam mit ihrem Kind Regeln für Kartenzahlungen, Onlinekäufe und den Schutz persönlicher Daten festlegen. Wie bei jeder Finanz-App müssen Zugangsdaten, PIN und Sicherheitscodes vertraulich behandelt werden, damit kein unbefugter Zugriff erfolgt.
Fallen für Revolut – Kids & Teens Gebühren oder Einschränkungen an?
Ob Gebühren entstehen, hängt vom jeweiligen Revolut-Tarif, dem Land und der Nutzung ab. Bestimmte Leistungen können im Standardangebot enthalten sein, während zusätzliche Karten, bestimmte Abhebungen, Währungsumtausch oder andere Transaktionen Kosten verursachen können. Außerdem gelten möglicherweise Limits für Ausgaben, Abhebungen und Überweisungen. Vor der Nutzung sollten Eltern die aktuelle Preisübersicht und Bedingungen in der Revolut-App prüfen.